Sinistro no meu alojamento: o que fazer?
Conheça as soluções possíveis em caso de sinistro no seu alojamento.
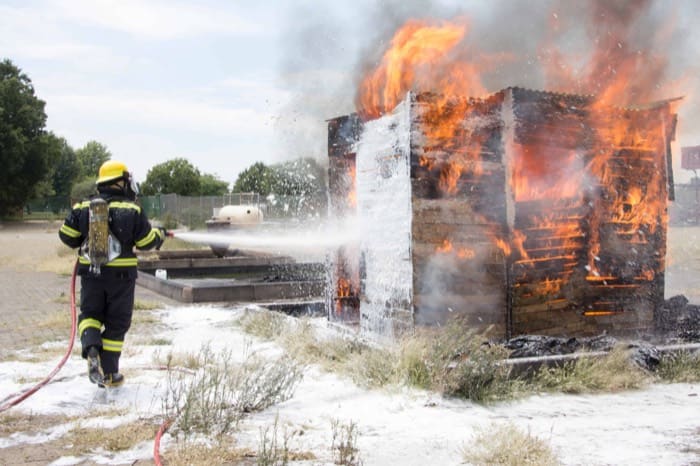
Incêndios, danos causados pela água... Estes transtornos podem acontecer durante uma estadia. Mas, então, como reagir face a um sinistro?

Verificar a sua apólice de seguro
Enquanto proprietário, o senhor está normalmente coberto por um seguro multirriscos habitação na parte relativa às estadias de férias. Este contrato inclui duas cláusulas possíveis: a renúncia ao direito de regresso ou a reserva do direito de regresso.
Estas cláusulas determinam se o proprietário, e por consequência a seguradora, podem ou não exigir o pagamento ao hóspede.
Preocupado com o seu alojamento e com os seus clientes? Opte por um seguro multirriscos habitação com renúncia ao direito de regresso. É a única solução para que o hóspede fique coberto quanto à responsabilidade civil, ao incêndio e aos danos causados pela água.

Para os inquilinos
Se tinha inquilinos alojados no momento do sinistro, cabe-lhes a eles acionar o respetivo seguro multirriscos habitação. Na apólice existe uma cláusula chamada de «villégiature» (estadias de férias), aplicável aos alojamentos arrendados.
Pode confirmar antecipadamente com o seu inquilino se essa cláusula consta da apólice. Note que, caso não conste, o inquilino pode subscrever um seguro de habitação temporário (de 1 a 90 dias) que o cobre durante a estadia. Funciona como um seguro multirriscos e tem um custo muito reduzido.
Já teve de lidar com uma situação destas? Se o tema lhe interessa, temos também um artigo sobre a parceria entre a Luko e a Airbnb.
Duas cláusulas principais estruturam a sua cobertura: uma o protege, a outra expõe o hóspede. Eis como distingui-las e escolher.
| Cláusula do contrato | Proteção do proprietário | Proteção do hóspede | Escolher se… |
|---|---|---|---|
| Renúncia ao direito de ação | Coberto pela sua seguradora, sem reclamação ao hóspede | Coberto por responsabilidade civil, incêndio e danos de água | Você valoriza seus hóspedes e sua propriedade |
| Renúncia à sub-rogação | Coberto pela sua seguradora conforme a cláusula | Não coberto; o hóspede deve reclamar | Deseja que o hóspede assuma a responsabilidade |
| Seguro temporário do hóspede | Não aplicável: aplica-se o seguro do hóspede | Cobre responsabilidade civil, incêndio e danos de água por 1 a 90 dias | O hóspede não tem a cláusula de férias em sua apólice |
Perguntas frequentes
Quem paga os estragos, eu ou o meu hóspede? Depende da cláusula inscrita no seu seguro multirriscos habitação. É ela que define se o proprietário, e portanto a seguradora, podem exigir o pagamento ao veraneante depois de um sinistro. Leia-a antes da época alta, não no dia em que a caldeira começa a verter.
Renúncia ao direito de regresso ou abandono de recurso, qual escolher? São as duas cláusulas que o seu seguro multirriscos habitação para arrendamento de férias pode conter. Se se preocupa com o alojamento e com os seus clientes, escolha o abandono de recurso. É a única solução para que o veraneante fique coberto em responsabilidade civil, incêndio e danos por água.
Quem participa o sinistro quando há hóspedes no alojamento? Se havia inquilinos no momento do sinistro, cabe-lhes accionar o seu seguro multirriscos habitação. Nos arrendamentos é a cláusula de veraneio do contrato deles que intervém. Do seu lado, o seu próprio contrato de veraneio continua a ser a sua rede de segurança.
O meu hóspede não tem cláusula de veraneio, como o cubro? Pode subscrever um seguro de habitação temporário, de um a noventa dias, que o cobre durante a estada. Funciona como um multirriscos habitação e custa muito pouco. É a resposta mais simples a dar a um cliente que descobre a falha no contrato três dias antes de chegar.
Posso verificar o seguro do hóspede antes da chegada? Sim, e é o momento certo para o fazer. Pergunte ao seu inquilino se a cláusula de veraneio consta mesmo do seu seguro multirriscos habitação. Se faltar alguma coisa, ainda há tempo para subscrever uma cobertura temporária antes da estada.
Sobre o mesmo tema