Siniestro en mi alquiler: ¿qué hacer?
Descubra los recursos disponibles en caso de siniestro en su alquiler.
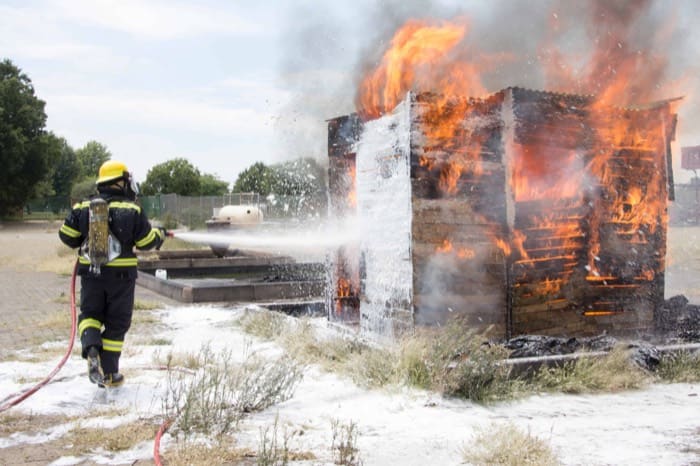
Incendios, daños por agua... Estos percances pueden producirse durante un alquiler. Pero entonces, ¿cómo reaccionar ante un siniestro?

Revise su póliza de seguro
Como propietario, normalmente está cubierto por un seguro multirriesgo del hogar en lo relativo a la estancia vacacional. Esta póliza incluye dos cláusulas posibles: la renuncia a la reclamación o la renuncia al derecho de repetición.
Estas cláusulas determinan si el propietario, y por tanto la aseguradora, podrán o no reclamar el pago al huésped.
¿Le preocupa su alquiler y también sus clientes? Opte por un seguro multirriesgo del hogar con renuncia a la reclamación. Es la única solución para que el huésped quede cubierto en cuanto a responsabilidad civil, incendio y daños por agua.

Para los inquilinos
Si tenía inquilinos en el momento del siniestro, son ellos quienes deben recurrir a su seguro multirriesgo del hogar. En su póliza aparece una cláusula denominada de «estancia vacacional» (villégiature) para los alquileres.
Puede comprobar con antelación, junto con su inquilino, si esa cláusula figura en su póliza. Tenga en cuenta que, si no la incluye, el inquilino puede contratar un seguro de hogar temporal (de 1 a 90 días) que lo cubra durante su estancia. Funciona igual que un seguro multirriesgo y su precio es muy bajo.
¿Ha tenido que gestionar alguna vez una situación así? Si el tema le interesa, también tenemos un artículo sobre la alianza entre Luko y Airbnb.
Dos cláusulas principales estructuran su cobertura: una le protege, la otra expone al huésped. Aquí le explicamos cómo distinguirlas y elegir.
| Cláusula del contrato | Protección del propietario | Protección del huésped | Elegir si… |
|---|---|---|---|
| Renuncia al recurso | Cubierto por su aseguradora, sin reclamación al huésped | Cubierto por responsabilidad civil, incendio y daños por agua | Valora a sus clientes y su propiedad |
| Renuncia a la subrogación | Cubierto por su aseguradora según la cláusula | No cubierto; el huésped debe reclamarlo | Desea que el huésped asuma la responsabilidad |
| Seguro temporal del huésped | No aplicable: se aplica el seguro del huésped | Cubre responsabilidad civil, incendio y daños por agua por 1 a 90 días | El huésped no tiene la cláusula de vacaciones en su póliza |
Preguntas frecuentes
¿Quién paga los daños, yo o mi huésped? Todo depende de la cláusula que figure en su seguro multirriesgo del hogar. Es ella la que determina si usted, y por tanto su aseguradora, pueden reclamar el pago al veraneante tras un siniestro. Léala antes de la temporada, no el día en que la caldera pierde agua.
¿Renuncia al recurso o abandono del recurso, cuál elegir? Son las dos cláusulas que puede incluir su seguro multirriesgo del hogar para el alquiler vacacional. Si le importan su vivienda y sus clientes, opte por el abandono del recurso. Es la única forma de que el veraneante quede cubierto por responsabilidad civil, incendio y daños por agua.
¿Quién declara el siniestro cuando hay huéspedes alojados? Si había inquilinos en el momento del siniestro, les corresponde a ellos activar su seguro multirriesgo del hogar. En los alquileres interviene la cláusula llamada de veraneo que figura en su contrato. Por su parte, su propio contrato de veraneo sigue siendo su red de seguridad.
Mi huésped no tiene cláusula de veraneo, ¿cómo lo cubro? Puede contratar un seguro de hogar temporal, de uno a noventa días, que lo cubre durante su estancia. Funciona como un multirriesgo del hogar y cuesta muy poco. Es la respuesta más sencilla para un cliente que descubre el vacío de su contrato tres días antes de llegar.
¿Puedo comprobar el seguro del huésped antes de su llegada? Sí, y es el momento adecuado para hacerlo. Pregunte a su inquilino si la cláusula de veraneo figura realmente en su seguro multirriesgo del hogar. Si falta algo, todavía tiene tiempo de contratar una cobertura temporal antes de la estancia.
Sobre el mismo tema